Biên soạn
Đội thu mua Phế Liệu Thành Long
Khảo sát, phân loại và thu mua phế liệu tại hiện trường
Kiểm duyệt chuyên môn
Lê Quang Hoà
Chủ công ty thu mua phế liệu Thành Long
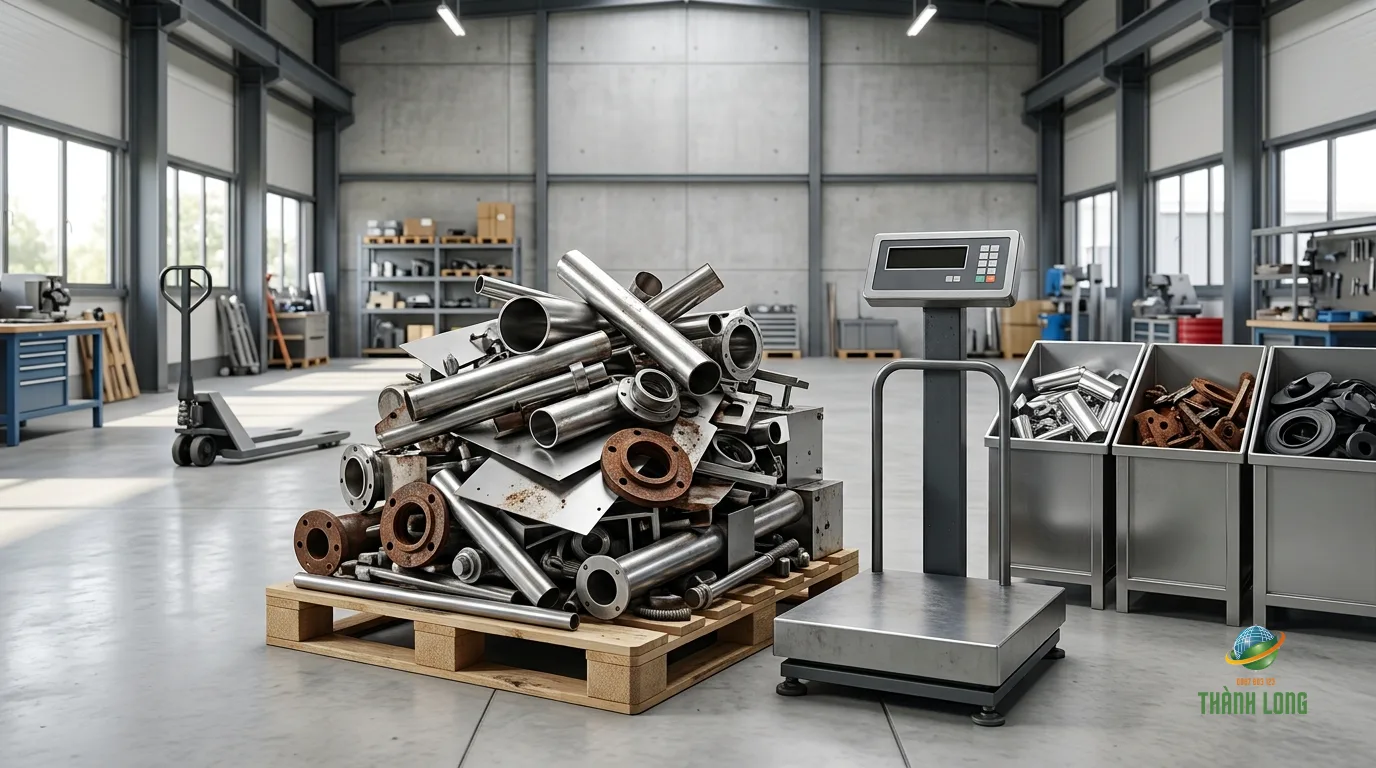
Trừ tạp phế liệu inox là bước xác định phần khối lượng không được tính theo giá inox. Việc định giá một lô hàng không chỉ là lấy tổng số kilôgam nhân với một đơn giá. Với lô hàng đã qua sử dụng, bên mua còn phải xác định mác inox, khối lượng thuần có thể thu hồi, tỷ lệ sắt thường, cao su, nhựa, dầu và chi phí tách xử lý. Vì vậy, hai lô có cùng trọng lượng cân ban đầu vẫn có thể cho giá trị thanh toán khác nhau.
Cách tính hợp lý là tách rõ ba phần: vật liệu inox thực tế, tạp chất không được tính theo giá inox và chi phí phát sinh để đưa lô hàng về trạng thái có thể tái chế. Bài viết này giải thích từng yếu tố để doanh nghiệp chuẩn bị hồ sơ, phân loại và làm việc với đơn vị thu mua minh bạch hơn.
Vì sao phế liệu inox lẫn tạp chất không được tính theo tổng trọng lượng?
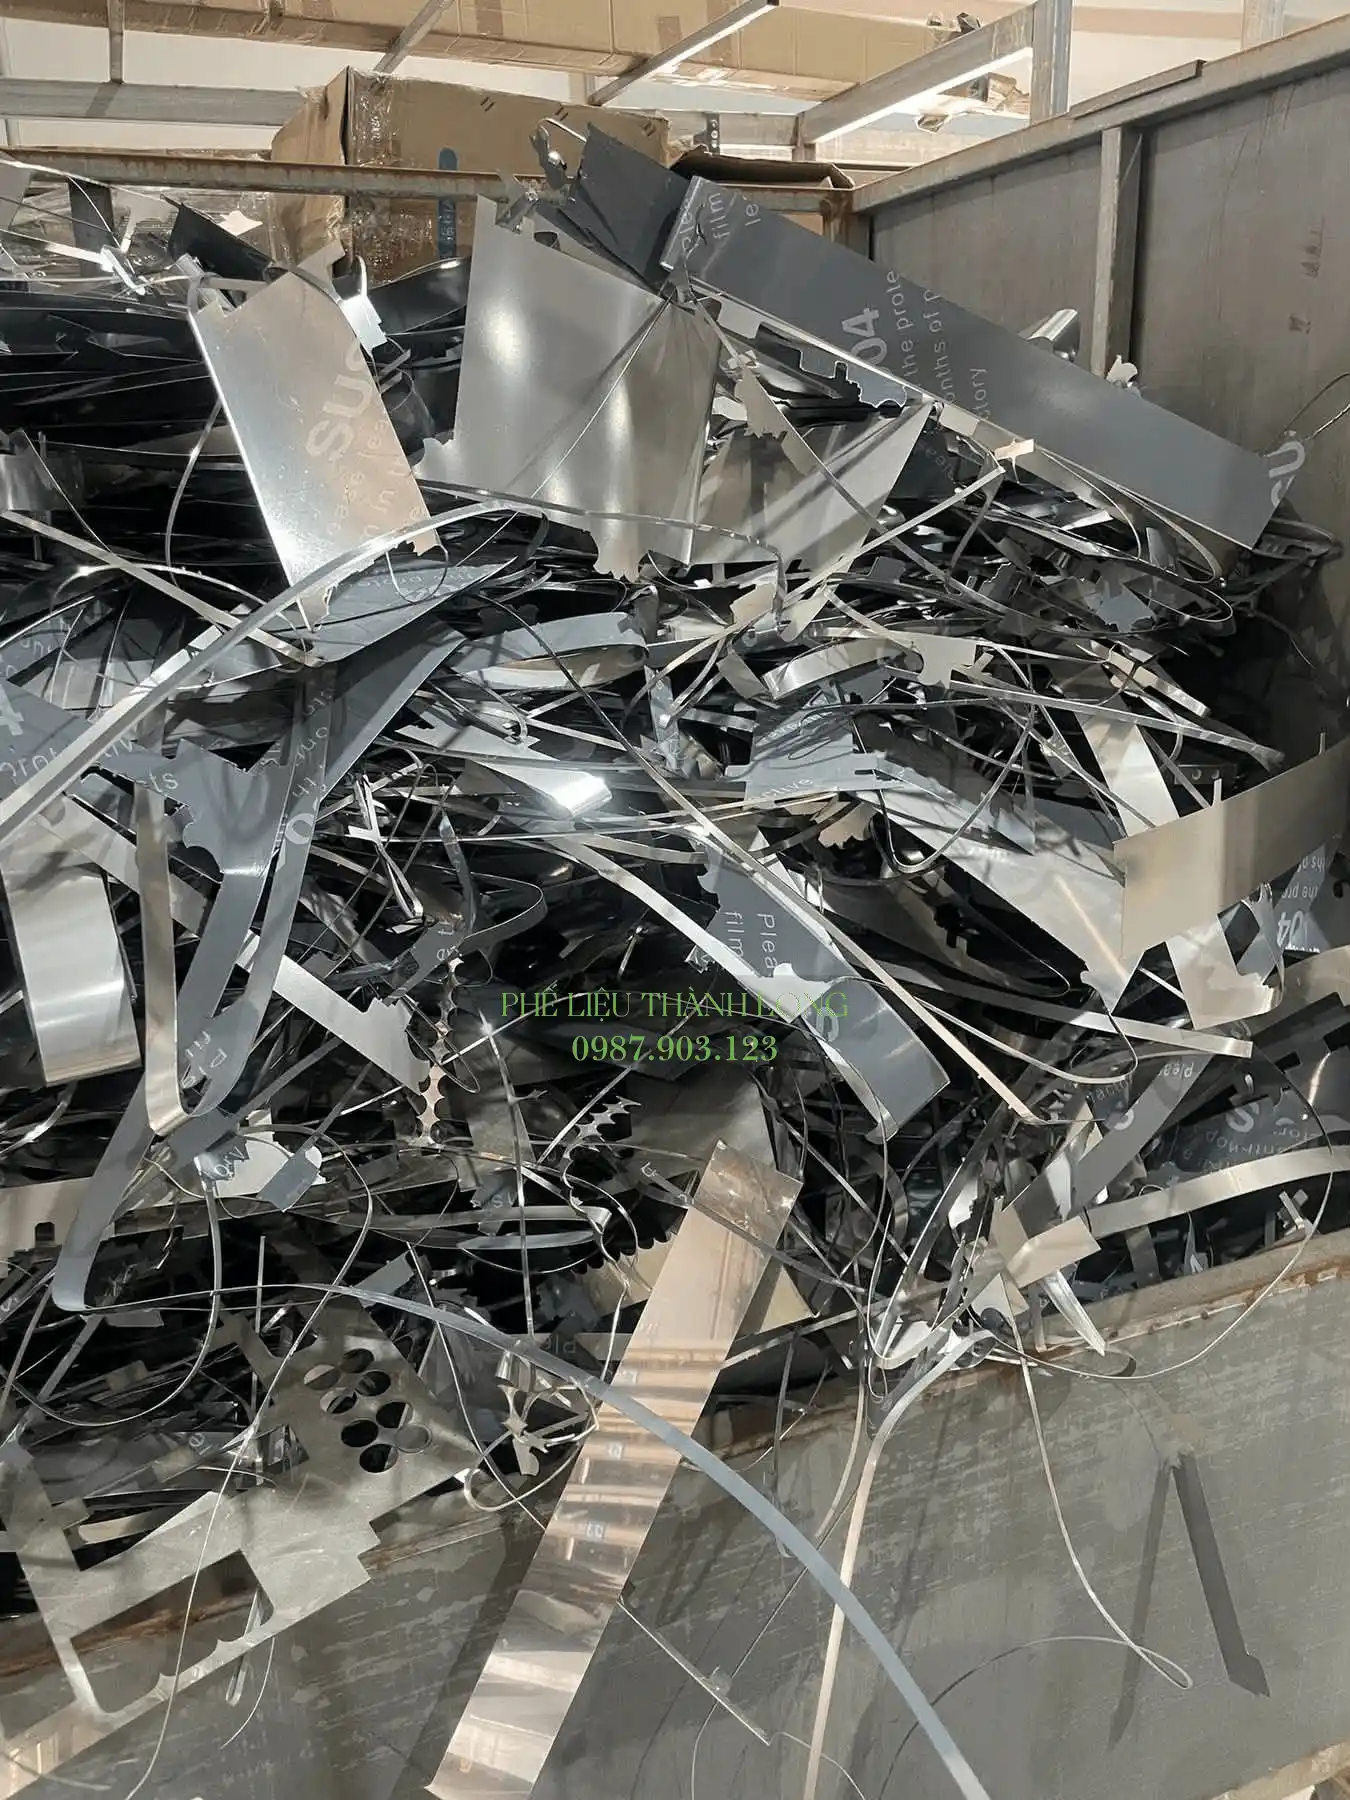
Phế liệu inox lẫn tạp chất thường xuất hiện dưới dạng bồn có lớp bảo ôn, ống còn mặt bích sắt, bàn ghế gắn chân nhựa, lưới dính khung thép hoặc phoi tiện còn dầu. Toàn bộ vật thể đều lên cân, nhưng không phải toàn bộ khối lượng đều là inox có thể nấu luyện.
Nếu áp một đơn giá inox cho cả lô, phần sắt, nhựa, cao su, gỗ, đất cát và chất lỏng sẽ bị định giá sai. Đơn vị thu mua còn phải bố trí nhân công tháo tách, thiết bị cắt, phương tiện vận chuyển và nơi tiếp nhận phù hợp. Do đó, báo giá thường được xây dựng trên lượng inox ước tính có thể thu hồi thay vì chỉ dựa vào số cân tổng.
Điều này không có nghĩa mọi lô hàng đều bị khấu trừ giống nhau. Một số phụ kiện nhỏ có thể được tính gộp nếu tỷ lệ không đáng kể và việc tháo tách không tạo chi phí lớn. Ngược lại, bồn hai lớp, thiết bị chứa vật liệu nguy hại hoặc kết cấu lẫn nhiều kim loại cần được khảo sát riêng.
Bốn nhóm yếu tố chính khi định giá phế liệu inox
1. Mác inox và khả năng xác định vật liệu
Inox 201, 304, 316 và 310 có thành phần hợp kim khác nhau, đặc biệt ở hàm lượng niken, crom và molypden. Vì vậy, inox 304 phế liệu và inox 316 phế liệu thường không được gom chung khi định giá. Vật liệu có ký hiệu, chứng từ hoặc nguồn phát sinh rõ ràng giúp giảm rủi ro nhầm mác.
Nam châm chỉ là bước sàng lọc ban đầu, không đủ để kết luận chính xác mác inox. Inox austenitic sau gia công nguội có thể hút nam châm nhẹ; trong khi một số vật liệu khác có biểu hiện gần giống. Với lô giá trị cao hoặc nhiều mác trộn lẫn, có thể cần máy phân tích thành phần hợp kim cầm tay. Người bán nên tham khảo thêm bài phân biệt inox 201, 304, 316 và 310 trước khi chia lô.
2. Khối lượng thuần có thể thu hồi
Khối lượng thuần là phần inox thực tế sau khi loại bao bì, bùn đất, chất lỏng và vật liệu gắn kèm không được tính theo giá inox. Đây là cơ sở quan trọng hơn trọng lượng toàn bộ thiết bị.
Có thể hình dung theo công thức đơn giản:
Khối lượng inox thuần = khối lượng cân tổng − tạp chất xác định được − phần vật liệu khác
Công thức này chỉ mô tả nguyên tắc. Tỷ lệ thực tế phải dựa trên cân tách, mẫu đại diện, bản vẽ thiết bị hoặc thỏa thuận sau khảo sát. Không nên ấn định một tỷ lệ khấu trừ chung cho mọi lô hàng.
3. Độ sạch và trạng thái vật lý
Inox tấm, ống hoặc chi tiết khô, đồng nhất và xếp gọn thường dễ kiểm tra hơn phoi vụn ướt dầu hay thiết bị còn hóa chất. Độ sạch ảnh hưởng đồng thời đến độ chính xác khi cân, khả năng lưu kho, an toàn vận chuyển và chi phí xử lý.
Hàng bị cháy, oxy hóa, bám sơn hoặc dính vật liệu chịu lửa chưa chắc mất hoàn toàn giá trị, nhưng cần được mô tả đúng. Đặc biệt, chất lỏng còn trong bồn và dầu còn trong phoi không nên được xem là trọng lượng kim loại.
4. Chi phí tháo dỡ, vận chuyển và xử lý
Một lô inox có giá trị vật liệu tốt vẫn có thể phát sinh chi phí lớn nếu nằm trên cao, trong khu vực khó tiếp cận, cần cắt nóng hoặc chỉ được thi công trong khung giờ hạn chế. Quãng đường, tải trọng xe, yêu cầu giấy phép ra vào và thời gian bàn giao đều ảnh hưởng đến giá trị thu hồi ròng.
Với lô nhỏ, chi phí xe và nhân công chiếm tỷ trọng cao. Với lô lớn nhưng phân tán ở nhiều vị trí, thời gian tập kết và kiểm đếm cũng cần được tính đến. Vì vậy, giá phế liệu inox tại bảng tham khảo không thể thay thế báo giá theo hiện trạng.
Các loại tạp chất thường gặp và cách xử lý khi báo giá
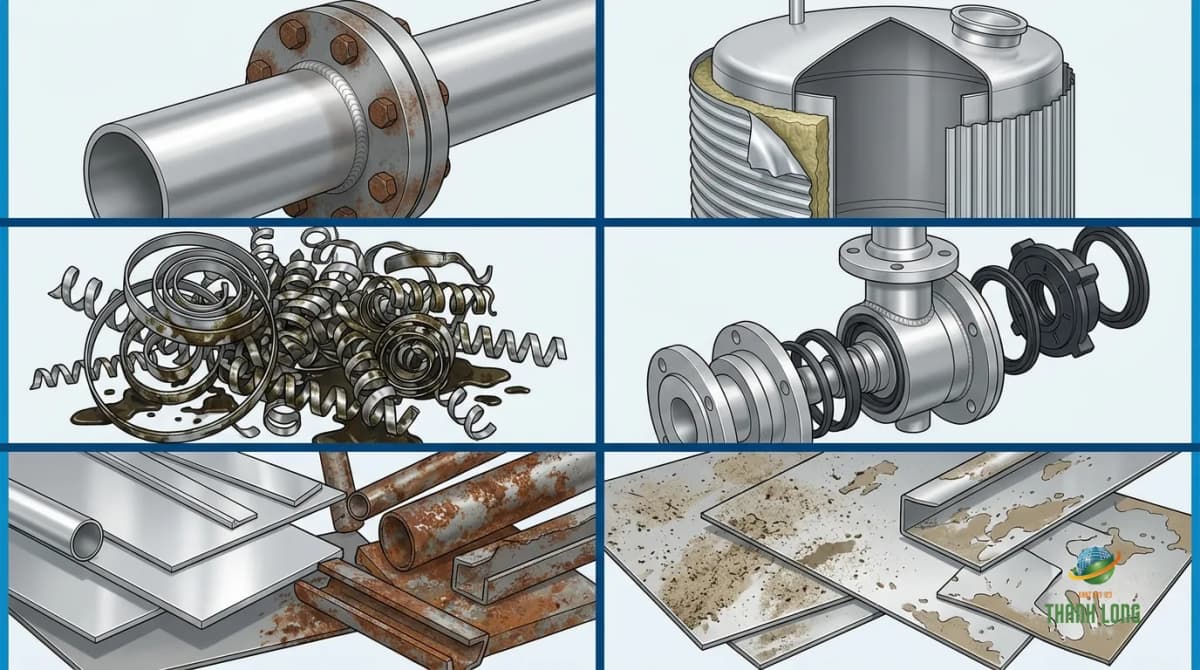
Tình trạng lô hàng | Phần cần xác định | Cách xử lý phù hợp |
|---|---|---|
Ống inox còn mặt bích, bulông sắt | Tỷ lệ sắt gắn kèm | Tách trước hoặc cân mẫu để ước tính phần sắt |
Bồn inox có bảo ôn | Tôn bọc, bông cách nhiệt, khung và chất tồn dư | Khảo sát cấu tạo; báo riêng chi phí tháo bảo ôn |
Phoi tiện inox dính dầu | Độ ẩm, dầu cắt gọt và mạt kim loại khác | Lấy mẫu đại diện; để ráo và chứa trong thùng kín |
Thiết bị gắn nhựa, cao su | Phần phi kim và thời gian tháo | Phân loại theo cụm; không tính phần phi kim theo giá inox |
Inox lẫn thép thường | Tỷ lệ từng nhóm kim loại | Dùng ký hiệu, nam châm và kiểm tra thành phần khi cần |
Hàng bám đất, cát hoặc nước | Khối lượng không phải kim loại | Làm khô, vệ sinh hoặc thỏa thuận cân trừ rõ ràng |
Trừ tạp phế liệu inox nên dựa trên tiêu chí quan sát được và được thống nhất trước khi bốc hàng. Cách tốt nhất là chụp ảnh hiện trạng, chọn mẫu đại diện, ghi nhận số cân đầu vào và số cân sau khi tách nếu có điều kiện. Với lô phức tạp, biên bản nên nêu rõ nhóm nào tính theo giá inox, nhóm nào tính theo giá sắt và phần nào là chất thải cần xử lý.
Ví dụ cách tính giá trị thu hồi ròng
Giả sử một lô thiết bị có trọng lượng cân tổng 1.000 kg. Sau khảo sát, hai bên xác định 780 kg inox, 120 kg khung sắt, 60 kg nhựa và cao su, 40 kg chất tồn dư. Khi đó, giá trị vật liệu không được tính bằng 1.000 kg nhân đơn giá inox.
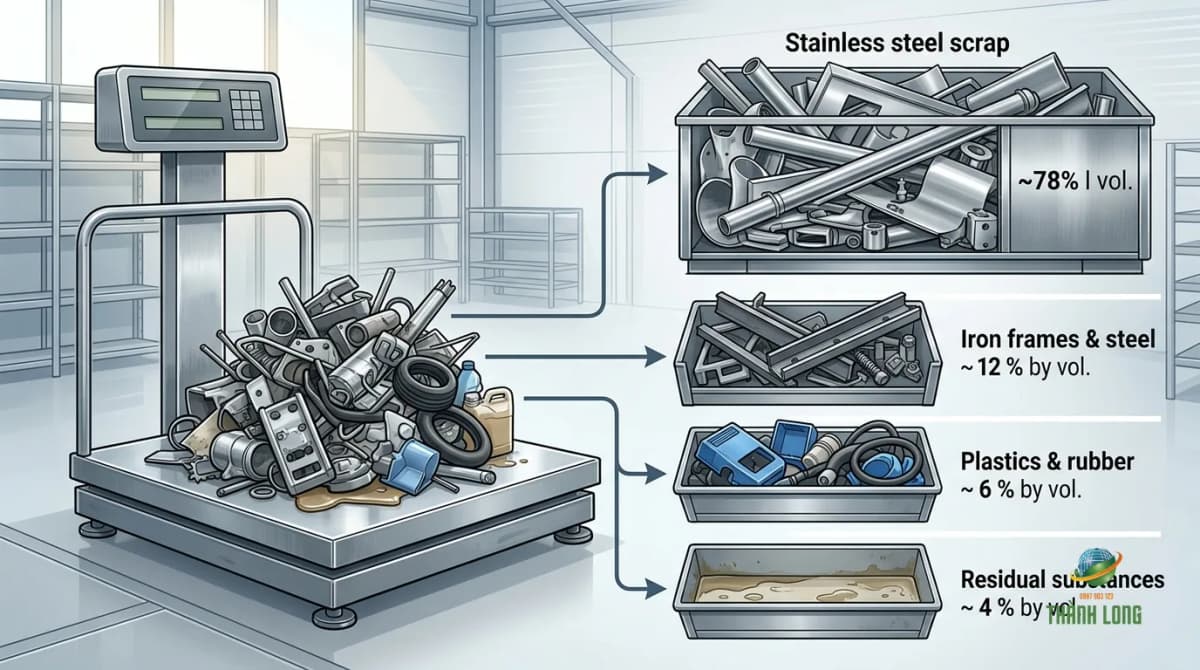
780 kg inox được định giá theo mác và chất lượng tương ứng.
120 kg sắt được tính theo đơn giá sắt nếu có thể thu hồi.
60 kg nhựa, cao su được xem xét riêng tùy khả năng tái chế.
40 kg chất tồn dư không được tính là kim loại và có thể phát sinh chi phí xử lý.
Chi phí cắt, bốc xếp và vận chuyển được cộng hoặc trừ theo thỏa thuận thương mại.
Ví dụ trên chỉ minh họa phương pháp, không phải tỷ lệ chuẩn áp dụng cho mọi thiết bị. Nếu vật liệu chưa thể tháo tách tại chỗ, bên mua có thể báo giá trọn lô dựa trên tỷ lệ thu hồi dự kiến và mức rủi ro. Người bán nên yêu cầu trình bày rõ cơ sở tính để so sánh các báo giá trên cùng một phạm vi công việc.
Cách chuẩn bị lô inox trước khi yêu cầu báo giá
Lập danh mục: ghi loại vật tư, số lượng, kích thước, vị trí và tình trạng sử dụng.
Chia theo nguồn phát sinh: tách ống, tấm, bồn, phoi tiện và thiết bị hỗn hợp.
Giữ dấu nhận biết: không xóa nhãn mác, ký hiệu vật liệu hoặc hồ sơ kỹ thuật còn sử dụng được.
Loại phần dễ tách: tháo bao bì, nước, đất cát và phụ kiện phi kim nếu việc này an toàn.
Không tự xử lý chất nguy hại: hóa chất, dầu hoặc cặn sản xuất cần theo quy trình của doanh nghiệp và quy định hiện hành.
Chụp ảnh có tỷ lệ: ảnh toàn cảnh cho biết quy mô; ảnh cận cảnh cho biết ký hiệu, bề mặt và vật liệu gắn kèm.
Cung cấp điều kiện thi công: nêu rõ đường xe vào, thời gian bốc hàng, yêu cầu an toàn và thời hạn bàn giao.
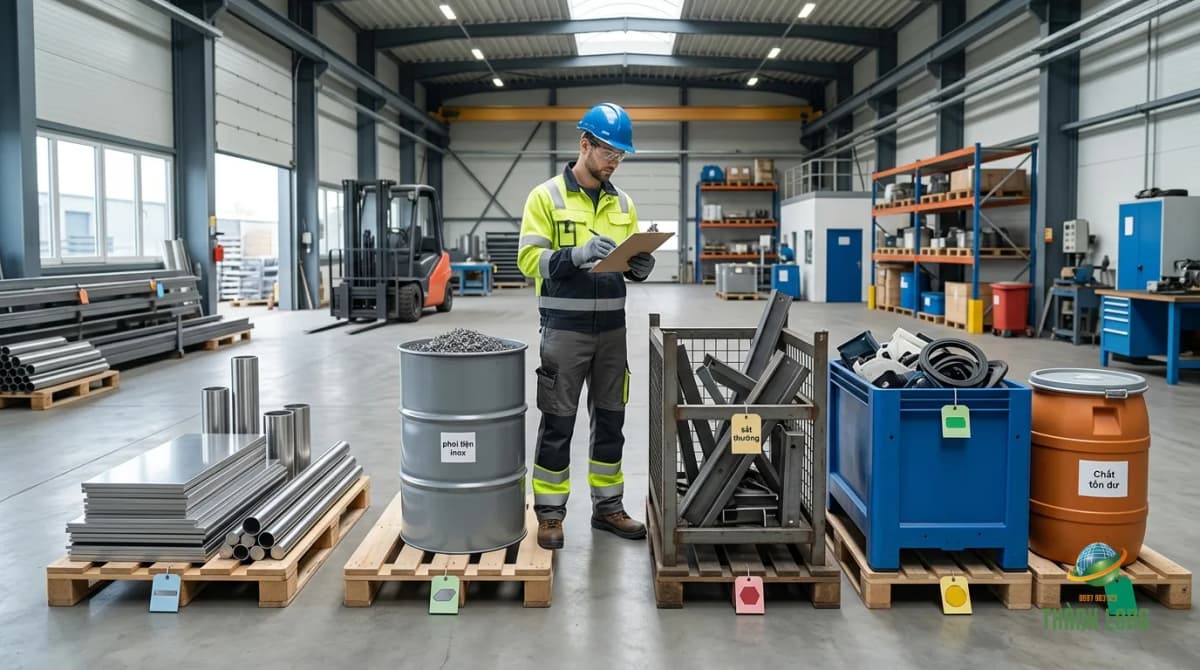
Chuẩn bị tốt giúp đơn vị thu mua inox phế liệu đánh giá nhanh hơn, đồng thời giảm khoảng dự phòng rủi ro trong báo giá. Nếu lô hàng gồm nhiều mác, việc phân loại phế liệu inox từ đầu còn giúp tránh tình trạng vật liệu giá trị cao bị tính chung với nhóm thấp hơn.
Những cách kiểm tra nào chỉ nên dùng để sàng lọc?
Màu sắc, tia lửa mài, dung dịch thử nhanh và nam châm đều có giới hạn. Bề mặt bị gia công, phủ bẩn hoặc biến dạng có thể làm kết quả quan sát sai lệch. Dung dịch thử cũng phải dùng đúng hướng dẫn và kiểm soát an toàn hóa chất.
Đối với hàng đồng nhất, có hồ sơ rõ và giá trị không lớn, kiểm tra thực địa có thể đã đủ cho giao dịch. Đối với lô pha trộn hoặc có nghi ngờ giữa 304, 316 và hợp kim khác, nên thống nhất phương pháp kiểm tra thành phần trước khi cân. Chi phí kiểm định nhỏ có thể giúp giảm tranh chấp lớn hơn về mác vật liệu.
Vì sao báo giá qua ảnh chỉ là mức tham khảo?
Ảnh giúp nhận dạng hình thức, quy mô tương đối và mức độ lẫn tạp nhìn thấy được. Tuy nhiên, ảnh không cho biết chính xác trọng lượng, vật liệu nằm bên trong thiết bị, lượng chất lỏng tồn dư hoặc thành phần hợp kim. Góc chụp cũng có thể che phần khung sắt và lớp bảo ôn.
Để báo giá có cơ sở, doanh nghiệp nên cung cấp tối thiểu ảnh toàn cảnh, ảnh cận ký hiệu, khối lượng ước tính, địa điểm và điều kiện bốc xếp. Với lô lớn, khảo sát trực tiếp và cân thực tế vẫn là bước cần thiết. Bài giá phế liệu inox 304, 201 và 316 khác nhau thế nào giải thích thêm vì sao hàm lượng hợp kim và độ tin cậy của việc xác định mác ảnh hưởng đến mức mua.
Khi nào nên tách riêng, khi nào nên bán trọn lô?
Nên tách riêng khi các nhóm vật liệu dễ nhận biết, có chênh lệch giá trị đáng kể và chi phí tháo không lớn. Ví dụ, tấm inox 316 có ký hiệu rõ nên được để riêng khỏi khung sắt và inox 201. Việc tách này làm tăng độ minh bạch, nhưng không phải lúc nào cũng làm tăng giá trị ròng.
Bán trọn lô phù hợp khi thiết bị phức tạp, cần máy móc chuyên dụng hoặc thời gian tháo kéo dài. Trong trường hợp đó, báo giá phải quy định rõ phạm vi tháo dỡ, vận chuyển, vệ sinh và bàn giao. Doanh nghiệp nên so sánh số tiền nhận ròng sau mọi chi phí thay vì chỉ so đơn giá trên một kilôgam.
Kết luận
Trừ tạp phế liệu inox hợp lý và định giá chính xác cần đồng thời xem xét mác vật liệu, khối lượng thuần, độ sạch và chi phí thu hồi. Tỷ lệ trừ tạp không nên lấy theo một con số cố định mà phải dựa trên cấu tạo, mẫu đại diện và hiện trạng thực tế của từng lô.
Trước khi bán, doanh nghiệp nên lập danh mục, giữ lại dấu nhận biết, tách các phần dễ phân loại và thống nhất cách cân trừ bằng biên bản. Quy trình này giúp người bán hiểu rõ giá trị tài sản, còn đơn vị thu mua có đủ dữ liệu để báo giá sát thực tế và tổ chức thu gom an toàn.
Dịch vụ liên quan đến nội dung này
Xem thông tin khảo sát, định giá và phương án thu gom dành cho đúng nhóm hàng.