Biên soạn
Đội thu mua Phế Liệu Thành Long
Khảo sát, phân loại và thu mua phế liệu tại hiện trường
Kiểm duyệt chuyên môn
Lê Quang Hoà
Chủ công ty thu mua phế liệu Thành Long
Khấu hao máy móc là việc phân bổ có hệ thống giá trị phải khấu hao của tài sản trong thời gian sử dụng dự kiến. Đây là chỉ tiêu kế toán, không phải bảng giá bán máy cũ. Một thiết bị đã khấu hao hết vẫn có thể vận hành và tạo doanh thu; ngược lại, một máy còn giá trị trên sổ sách vẫn có thể mất giá nhanh nếu công nghệ lỗi thời, chi phí sửa chữa cao hoặc không còn phù hợp với dây chuyền.
Vì vậy, quyết định giữ lại, sửa chữa hay thanh lý không nên dựa riêng vào tỷ lệ khấu hao. Doanh nghiệp cần đặt ba nhóm dữ liệu cạnh nhau: giá trị còn lại trên sổ sách, giá trị kinh tế mà máy còn tạo ra và số tiền ròng có thể thu hồi nếu bán tại thời điểm đánh giá.
Khấu hao máy móc là gì?
Máy móc tham gia nhiều chu kỳ sản xuất nhưng khả năng tạo lợi ích không kéo dài vô hạn. Giá trị đầu tư ban đầu được phân bổ dần vào chi phí trong thời gian sử dụng dự kiến thay vì ghi nhận toàn bộ vào một kỳ. Khoản phân bổ đó là khấu hao.
Về mặt quản trị, khấu hao giúp doanh nghiệp theo dõi mức độ thu hồi vốn đầu tư qua từng kỳ. Về mặt kế toán và thuế, cách xác định nguyên giá, thời gian sử dụng, phương pháp trích và chi phí được chấp nhận phải tuân theo chế độ áp dụng cho doanh nghiệp. Cơ sở dữ liệu quốc gia về văn bản pháp luật hiện ghi nhận Thông tư 45/2013/TT-BTC về quản lý, sử dụng và trích khấu hao tài sản cố định ở trạng thái hết hiệu lực một phần, đồng thời có các văn bản sửa đổi, bổ sung liên quan. Vì vậy, bộ phận kế toán cần kiểm tra văn bản hiện hành tại thời điểm lập hồ sơ, không sử dụng một bảng thời gian khấu hao cũ như quy tắc cố định cho mọi trường hợp.
Công thức khấu hao đường thẳng
Với phương pháp đường thẳng, cách tính quản trị cơ bản có thể biểu diễn như sau:
Mức khấu hao bình quân năm = Giá trị phải khấu hao / Thời gian sử dụng dự kiến.
Giá trị phải khấu hao thường được xác định từ nguyên giá sau khi xem xét giá trị thu hồi ước tính theo chính sách kế toán áp dụng. Ví dụ, một máy có nguyên giá 1,2 tỷ đồng, giá trị thu hồi ước tính 120 triệu đồng và thời gian sử dụng 10 năm sẽ có mức phân bổ bình quân 108 triệu đồng mỗi năm. Đây chỉ là ví dụ minh họa kinh tế, không thay thế cách tính kế toán và thuế cụ thể của từng doanh nghiệp.
Khấu hao không đo chính xác hao mòn kỹ thuật
Hai máy cùng nguyên giá và thời gian khấu hao có thể xuống cấp rất khác nhau. Máy chạy ba ca trong môi trường bụi, nhiệt cao chịu mức hao mòn thực tế lớn hơn máy chạy một ca và được bảo trì đúng lịch. Khấu hao phản ánh cách phân bổ giá trị; hao mòn kỹ thuật phải được đánh giá bằng giờ chạy, tải làm việc, độ chính xác, mức tiêu hao, lịch sửa chữa và kết quả kiểm tra hiện trạng.
Phân biệt giá trị sổ sách, giá trị thị trường và giá trị phế liệu
Khái niệm | Ý nghĩa | Dùng khi nào? |
|---|---|---|
Giá trị còn lại trên sổ sách | Nguyên giá sau khi trừ khấu hao lũy kế và các điều chỉnh kế toán liên quan | Đối chiếu hồ sơ tài sản, kế toán và quyết định nội bộ |
Giá trị sử dụng | Lợi ích kinh tế máy có thể tiếp tục tạo ra khi vận hành trong doanh nghiệp | So sánh phương án giữ máy, sửa chữa hoặc thay thế |
Giá trị thị trường máy cũ | Mức giá người mua có thể chấp nhận cho máy theo hiện trạng, model và khả năng sử dụng lại | Bán nguyên máy hoặc chuyển nhượng cho đơn vị khác |
Giá trị linh kiện | Giá trị của motor, biến tần, servo, hộp số, bơm, tủ điện hoặc cụm cơ khí còn dùng được | Máy không còn vận hành đồng bộ nhưng còn cụm có thể tái sử dụng |
Giá trị vật liệu | Giá trị kim loại và vật liệu có thể thu hồi sau khi tháo, phân loại và trừ tạp | Máy hỏng nặng, thiếu bộ phận hoặc không còn thị trường sử dụng lại |
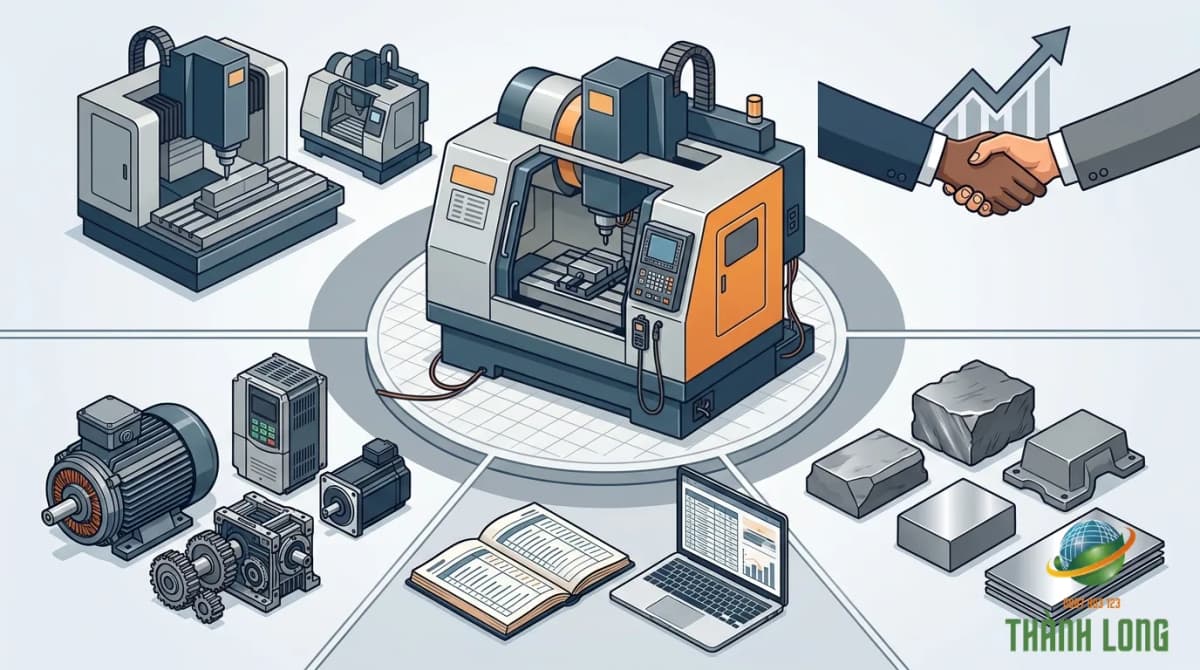
Giá trị còn lại của máy móc trên sổ không phải giá bán tối thiểu và cũng không phải giá thị trường. Thiết bị có giá trị sổ sách bằng không vẫn có thể bán được nếu còn chạy tốt. Ngược lại, máy còn giá trị sổ sách cao nhưng đã lỗi công nghệ hoặc thiếu linh kiện có thể chỉ thu hồi được một phần nhỏ.
Bộ Tài chính lưu ý khi thẩm định máy, thiết bị rằng vòng đời thường ngắn hơn bất động sản; hao mòn chức năng, thay đổi công nghệ, chi phí vận hành và bảo trì ảnh hưởng đáng kể đến giá trị. Giá trị thanh lý vẫn có thể lớn nếu thiết bị còn khả năng tái lắp đặt hoặc tồn tại thị trường thứ cấp. Đây là lý do doanh nghiệp cần đánh giá hiện trạng trước khi quy máy về giá phế liệu.
Khi nào nên xem xét thanh lý tài sản cố định?
Không có một mốc phần trăm khấu hao phù hợp cho mọi máy. Thời điểm hợp lý xuất hiện khi chi phí và rủi ro của việc tiếp tục giữ máy bắt đầu lớn hơn lợi ích kinh tế dự kiến. Sáu tín hiệu dưới đây nên được theo dõi theo tháng hoặc quý.
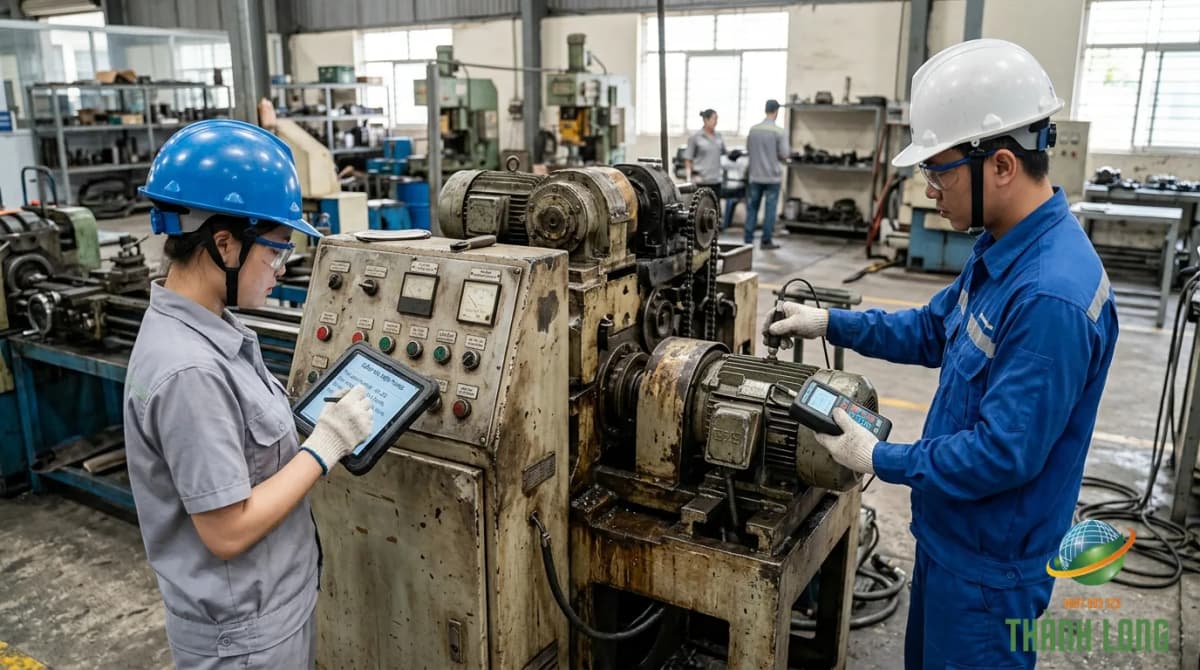
Chi phí sửa chữa tăng nhưng độ ổn định không cải thiện
Một lần sửa chữa lớn chưa đủ kết luận máy phải thanh lý. Vấn đề nằm ở xu hướng: số lần dừng máy tăng, cùng một lỗi lặp lại, thời gian chờ phụ tùng kéo dài hoặc tổng chi phí bảo trì trên mỗi giờ chạy tăng liên tục. Cần cộng cả chi phí nhân công, vật tư, thuê kỹ thuật và sản lượng mất do ngừng máy.
Năng suất và chất lượng không còn đáp ứng
Máy có thể vẫn chạy nhưng tốc độ thấp, sai số lớn hoặc tỷ lệ sản phẩm lỗi cao. Khi đó chi phí thực tế không chỉ là điện và bảo trì mà còn gồm nguyên liệu hao hụt, thời gian kiểm tra lại, hàng trả về và công suất dây chuyền bị nghẽn.
Tiêu hao năng lượng và nhân công quá cao
Thiết bị cũ thường cần nhiều điện, khí nén, nước làm mát hoặc nhân sự vận hành hơn phương án mới. Doanh nghiệp nên quy đổi các khoản này về chi phí trên một đơn vị sản phẩm. Nếu phần chênh lệch đủ lớn để bù vốn đầu tư máy mới trong thời gian chấp nhận được, việc thay thế có cơ sở kinh tế.
Công nghệ không còn tương thích với dây chuyền
Máy độc lập vẫn hoạt động nhưng giao tiếp điều khiển, phần mềm, khuôn gá hoặc chuẩn an toàn không còn tương thích có thể làm giảm hiệu quả toàn hệ thống. Trường hợp này thường gặp ở máy CNC đời cũ, thiết bị tự động hóa dùng bộ điều khiển ngừng hỗ trợ và dây chuyền đã nâng cấp nhưng còn giữ lại một công đoạn lạc hậu.
Phụ tùng khó tìm và thời gian dừng máy khó kiểm soát
Giá phụ tùng không phải yếu tố duy nhất. Một bộ phận rẻ nhưng phải chờ nhiều tuần vẫn có thể gây thiệt hại lớn hơn một cụm đắt nhưng sẵn hàng. Cần đánh giá xác suất hỏng, thời gian cung ứng và phương án thay thế tương đương.
Giá bán hiện tại tốt hơn giá trị sử dụng còn lại
Một số model còn nhu cầu trên thị trường máy cũ nhưng sẽ giảm nhanh khi công nghệ mới phổ biến. Nếu máy ít được sử dụng và giá bán ròng hiện tại cao hơn lợi ích dự kiến từ việc tiếp tục giữ, thanh lý sớm có thể hợp lý hơn chờ khấu hao hết.
Cách so sánh phương án giữ, sửa, thay mới và thanh lý
Doanh nghiệp nên lập bảng dòng tiền cho cùng một khoảng thời gian, thường từ một đến ba năm tùy loại thiết bị. Mọi phương án phải dùng cùng giả định về sản lượng, giá điện, nhân công và thời gian hoạt động để tránh kết luận lệch.
Phương án | Khoản cần tính | Rủi ro chính |
|---|---|---|
Tiếp tục sử dụng | Chi phí vận hành, bảo trì, sản phẩm lỗi và dừng máy | Sự cố lớn, phụ tùng hết, giảm năng suất |
Sửa chữa lớn | Chi phí sửa, thời gian dừng và tuổi thọ tăng thêm | Sửa xong nhưng các cụm khác tiếp tục hỏng |
Thay máy mới | Giá mua, lắp đặt, đào tạo, vốn và thời gian chạy thử | Không đạt sản lượng dự kiến, phát sinh tích hợp |
Thanh lý | Giá bán máy, giá linh kiện hoặc vật liệu trừ chi phí tháo chuyển | Định giá thiếu, mất phụ kiện, kéo dài bàn giao |
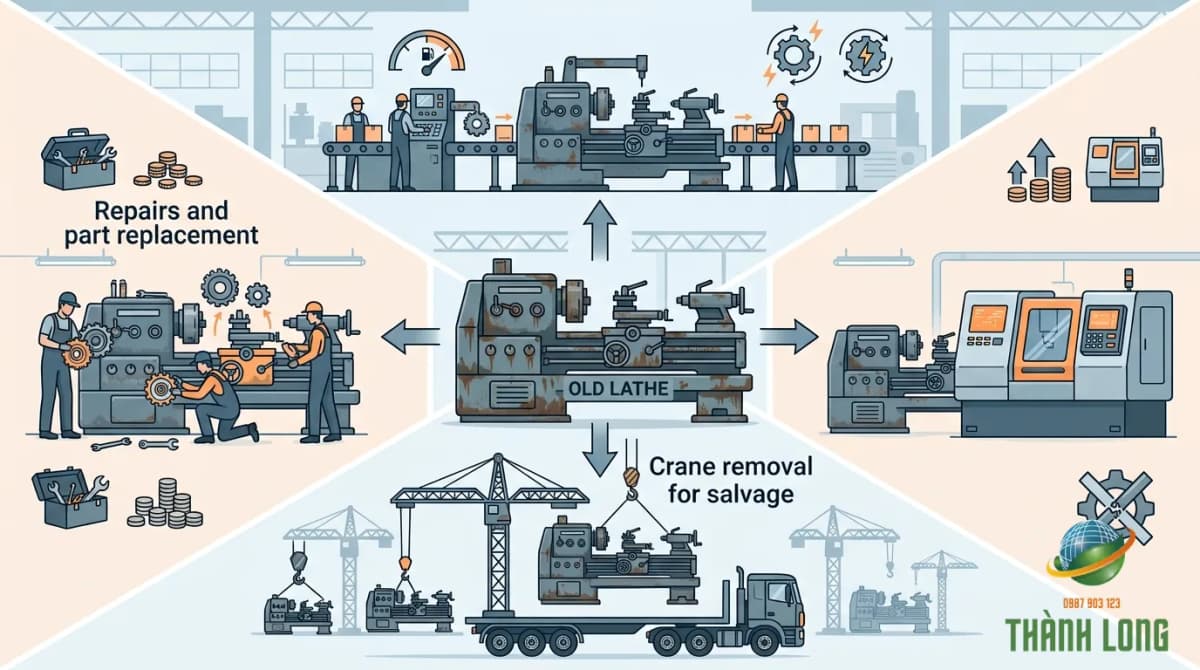
Một cách nhìn ngắn gọn là:
Lợi ích ròng của việc giữ máy = Lợi ích sản xuất dự kiến – chi phí vận hành – chi phí bảo trì – tổn thất dừng máy – rủi ro kỹ thuật.
Giá trị ròng khi thanh lý = Giá mua đã chốt – chi phí doanh nghiệp còn phải chịu – tổn thất do thời gian bàn giao.
Nếu lợi ích ròng của việc giữ máy thấp hơn giá trị ròng khi thanh lý cộng với lợi ích từ phương án thay thế, doanh nghiệp có cơ sở để đưa tài sản vào kế hoạch thanh lý. Cách so sánh này thực tế hơn việc nhìn riêng khấu hao lũy kế.
Máy móc đã khấu hao hết có phải thanh lý không?
Không. Máy móc đã khấu hao hết chỉ cho biết giá trị phải khấu hao đã được phân bổ theo chính sách kế toán áp dụng. Nếu máy vẫn an toàn, ổn định, tạo sản phẩm đạt yêu cầu và chi phí vận hành hợp lý, doanh nghiệp có thể tiếp tục sử dụng và theo dõi tài sản theo quy định.
IAS 16 của IFRS Foundation cũng phân biệt thời gian hữu ích và giá trị còn lại với biến động giá thị trường. Chuẩn mực yêu cầu xem xét lại thời gian hữu ích và giá trị còn lại định kỳ; tài sản nhàn rỗi không tự động ngừng khấu hao trừ những trường hợp được quy định. Doanh nghiệp Việt Nam phải áp dụng chế độ kế toán và quy định trong nước phù hợp, nhưng nguyên tắc quản trị vẫn đáng lưu ý: tình trạng vận hành và lợi ích kinh tế cần được đánh giá độc lập với con số đã khấu hao.
Máy đã khấu hao hết nên được xem xét thanh lý khi không còn nhu cầu, chi phí giữ kho cao, rủi ro an toàn tăng, phụ tùng khó tìm hoặc giá bán hiện tại tốt hơn lợi ích sử dụng tiếp. Nếu vẫn dùng, nên duy trì hồ sơ bảo trì, kiểm định và quản lý tài sản đầy đủ.
Phân loại máy trước khi thanh lý
Trước khi yêu cầu báo giá, không nên gộp toàn bộ thiết bị thành một lô sắt. Hãy chia theo bốn nhóm giá trị:
Máy còn vận hành: có thể chạy thử, còn hồ sơ kỹ thuật, phụ kiện và thị trường sử dụng lại.
Máy có thể sửa: hỏng một số cụm nhưng kết cấu chính, model và phụ tùng vẫn còn giá trị.
Máy lấy linh kiện: không còn khả năng vận hành đồng bộ nhưng motor, servo, biến tần, hộp số, bơm hoặc tủ điện còn dùng được.
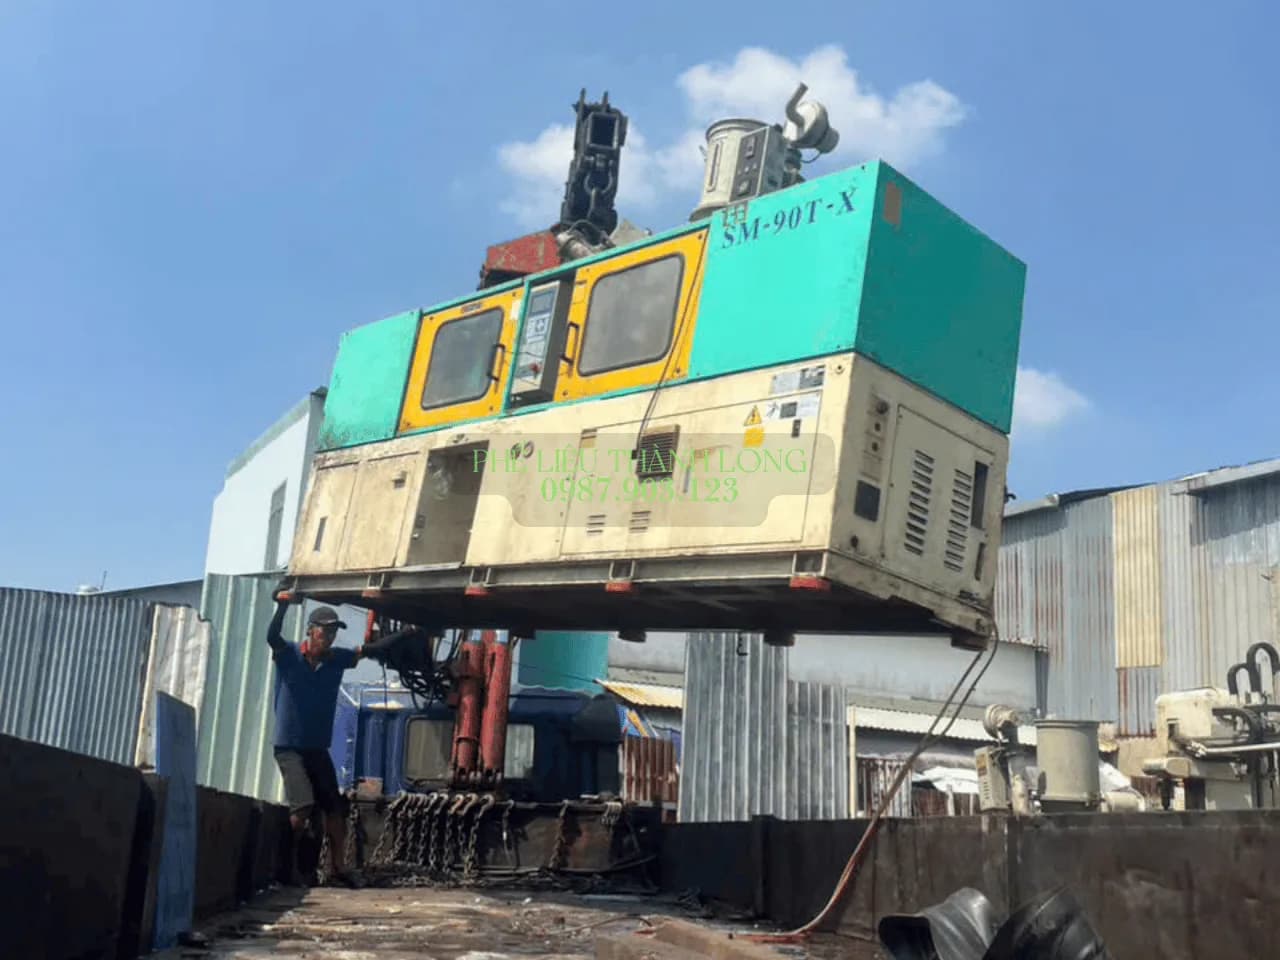
Máy chỉ còn giá trị vật liệu: hỏng nặng, thiếu bộ phận, biến dạng hoặc không còn nhu cầu sử dụng lại.
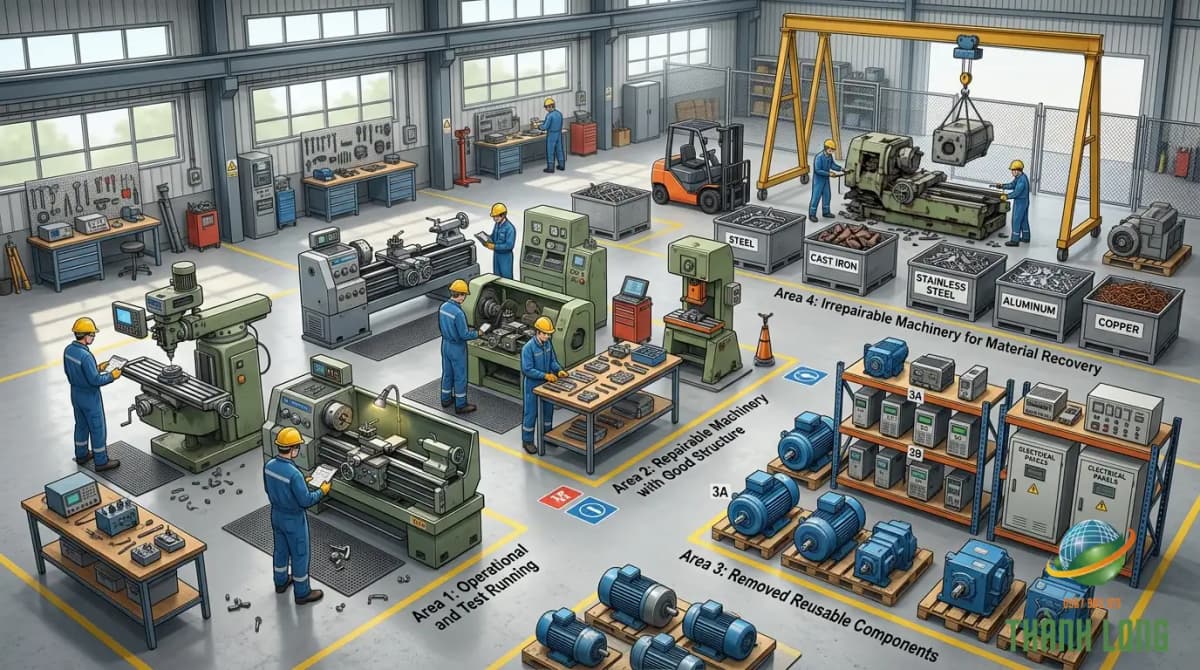
Với nhóm cuối, cần ước tính thành phần sắt, gang, inox, nhôm, đồng và các phần phi kim. Cân tổng máy rồi áp giá sắt thường làm mất giá các cụm có đồng, inox hoặc hợp kim. Ngược lại, không nên định giá cả máy theo kim loại có đơn giá cao nhất vì phần đó chỉ chiếm một tỷ lệ nhất định.
Bài hướng dẫn thanh lý dây chuyền sản xuất trình bày sâu hơn về kiểm kê, tháo dỡ và bàn giao. Với một lô máy lẻ, có thể dùng checklist thanh lý máy móc để chuẩn bị ảnh, nhãn máy, video và điều kiện tiếp cận.
Hồ sơ nên chuẩn bị khi thanh lý tài sản cố định
Hồ sơ cụ thể phụ thuộc loại doanh nghiệp, thẩm quyền nội bộ, chế độ kế toán và tính chất giao dịch. Về mặt quản trị, bộ dữ liệu tối thiểu nên giúp đối chiếu được tài sản nào đã được phê duyệt, tài sản nào thực tế được giao và giá trị nào được thanh toán.
Danh mục tài sản gồm tên máy, mã tài sản, model, serial, năm sản xuất và vị trí.
Nguyên giá, khấu hao lũy kế và giá trị còn lại tại thời điểm lập danh sách.
Biên bản kiểm kê và mô tả tình trạng vận hành của từng máy.
Quyết định hoặc biên bản phê duyệt thanh lý theo thẩm quyền nội bộ.
Báo giá và phạm vi công việc: mua nguyên máy, tháo linh kiện hay thu hồi vật liệu.
Hợp đồng, biên bản giao nhận, chứng từ thanh toán và hồ sơ liên quan theo giao dịch.
Ảnh hiện trạng trước khi tháo chuyển và ảnh mặt bằng sau khi bàn giao.
Trước ngày thực hiện, bộ phận kế toán, quản lý tài sản, kỹ thuật và an toàn nên thống nhất một danh mục duy nhất. Sai khác serial, số lượng hoặc tên thiết bị là nguyên nhân phổ biến khiến việc nghiệm thu và ghi giảm tài sản kéo dài.
Những sai lầm làm giảm giá trị thu hồi
Chờ máy xuống cấp hoàn toàn mới bán: nước, gỉ sét, mất linh kiện và thiếu hồ sơ làm giảm cả giá máy cũ lẫn giá linh kiện.
Đồng nhất khấu hao với giá thị trường: giá trị sổ sách thấp không có nghĩa máy phải bán rẻ; giá trị sổ sách cao cũng không bảo đảm bán được giá cao.
Không chạy thử trước khi ngắt điện: người mua không kiểm tra được khả năng vận hành nên phải tính thêm rủi ro vào báo giá.
Tháo phụ kiện khỏi máy nhưng không lập danh sách: khuôn, đồ gá, tủ điều khiển và tài liệu kỹ thuật bị tách rời làm giảm tính đồng bộ.
Chỉ so sánh giá chào mua: bỏ qua chi phí tháo dỡ, cẩu, vận chuyển, thời gian dừng sản xuất và yêu cầu bàn giao.
Không tách máy còn dùng được khỏi phế liệu: thiết bị có thị trường thứ cấp bị quy về giá vật liệu.
Câu hỏi thường gặp
Máy chưa khấu hao hết có được thanh lý không?
Về mặt quản trị, máy có thể được đề xuất thanh lý nếu không còn phù hợp, hư hỏng, hoạt động kém hiệu quả hoặc doanh nghiệp có phương án thay thế tốt hơn. Việc phê duyệt, ghi giảm, xử lý giá trị còn lại và chứng từ phải thực hiện theo quy định và quy trình áp dụng cho doanh nghiệp.
Máy đã khấu hao hết thì giá bán được tính bằng không?
Không. Giá bán phụ thuộc khả năng vận hành, nhu cầu thị trường, linh kiện, thành phần vật liệu và chi phí tháo chuyển. Giá trị sổ sách bằng không không làm mất giá trị kinh tế thực tế của tài sản.
Nên sửa máy rồi bán hay bán theo hiện trạng?
Chỉ nên sửa nếu phần tăng giá bán dự kiến lớn hơn chi phí sửa, thời gian chờ và rủi ro phát sinh. Với máy chuyên dụng hoặc ít người mua, sửa chữa lớn trước khi có bên quan tâm thường khó thu hồi đủ chi phí.
Có thể định giá máy chỉ từ ảnh không?
Ảnh nhãn máy, ảnh tổng thể, video vận hành và danh sách phụ kiện đủ để xác định khoảng giá sơ bộ. Giá chốt của lô lớn nên dựa trên khảo sát hiện trạng, khả năng chạy thử, lối di chuyển và phạm vi bàn giao.
Kết luận
Khấu hao máy móc là dữ liệu cần thiết nhưng không đủ để quyết định thanh lý. Doanh nghiệp nên so sánh giá trị sổ sách, hiệu quả vận hành, chi phí sửa chữa, rủi ro dừng máy, giá thị trường và giá trị vật liệu thu hồi. Máy còn tạo lợi ích tốt có thể tiếp tục sử dụng dù đã khấu hao hết; máy còn giá trị sổ sách vẫn nên được thay thế nếu chi phí giữ lại cao hơn lợi ích.
Khi đã có danh mục và hiện trạng rõ ràng, doanh nghiệp có thể gửi thông tin tại trang thanh lý máy móc cũ để đối chiếu phương án bán nguyên máy, thu hồi linh kiện hoặc tính theo vật liệu. Báo giá chỉ có ý nghĩa khi gắn với phạm vi tháo chuyển, chi phí và trạng thái mặt bằng sau bàn giao.
Nguồn tham khảo
Dịch vụ liên quan đến nội dung này
Xem thông tin khảo sát, định giá và phương án thu gom dành cho đúng nhóm hàng.